29 luglio 2022
Il costo del prodotto non esiste
Il costo dell'organizzazione sì!
Il margine su un prodotto venduto si calcola tradizionalmente come prezzo di vendita meno costo del prodotto.
Il prezzo di vendita è abbastanza semplice da determinare (anche se, a volte, nemmeno quello lo è). Il problema è calcolare il "costo"…
Il costo del prodotto si costruisce di solito dal basso, sommando i costi delle singole operazioni: si guarda quanto dura ciascuna e si moltiplica il tempo per un "costo orario".
Supponiamo che un'operazione, per esempio una lavorazione meccanica, richieda un'ora sulla macchina "X".
Il costo dell'operatore che lavora un'ora su quella macchina è forse relativamente facile da calcolare (alcuni operatori costano molto più di altri, ma va bene: con una media, l'errore forse non è enorme). Poi però, si sa, in azienda ci sono tante persone che non lavorano direttamente sul pezzo: il direttore generale e tutti gli altri manager, i commerciali, la pianificazione, l'amministrazione, il personale, la reception e così via… E quindi?
Poi c'è la macchina. Diciamo che è costata un milione di euro e che si "presume" (o si spera, dipende dai punti di vista) che lavori per dieci anni. Si sarebbe tentati di calcolare il costo orario così:
1.000.000 € / 10 anni / 230 giorni lavorativi / 24 ore al giorno = 18 €/h
Sarebbe facile…
Ma la macchina sta in un reparto, cioè in un edificio. Intorno c'è un'infrastruttura di impianti ausiliari (compressori, carrelli elevatori, mezzi di sollevamento…), c'è il riscaldamento, ci sono le persone della manutenzione, ci sono i materiali di consumo, ci sono gli ingegneri di produzione che cercano di far funzionare la macchina quando dà problemi, e così via… E, visto che parliamo di edifici, non dimentichiamo quello in cui hanno l'ufficio il direttore generale, la reception, i commerciali, con tutta l'infrastruttura che ci gira intorno.
Il "gioco", quindi, è trovare una funzione che assegni a quell'ora di lavorazione una piccola parte di tutte le spese: compreso il giardiniere che taglia l'erba, i commerciali con i viaggi, le fiere e le cene con i clienti, la reception con la bolletta del telefono, e così via…
Il vostro controllo di gestione si addentra in una foresta selvaggia e pericolosa, fatta di ipotesi, medie, rapporti semplificati, analogie, coefficienti moltiplicativi e fattori di efficienza… Alla fine, dopo un lavoro lungo e doloroso, condito da abbondanti acrobazie mentali e congetture, avete finalmente il vostro COSTO ORARIO, e da lì potete calcolare il COSTO AL PEZZO.
Quanto sia affidabile questo risultato, nessuno lo sa. Se qualcuno usa un approccio il risultato è X; se qualcun altro decide di considerare una spesa in modo diverso, il risultato cambia.
Non sarebbe un problema, se quel numero venisse preso per quello che è: una cosa che non esiste, solo il risultato di un calcolo basato su ipotesi e semplificazioni. Si potrebbe usare, per esempio, per confronti tra numeri calcolati con le stesse ipotesi e gli stessi modelli, o per capire se cresce o cala negli anni.
Ma purtroppo succede qualcosa: tutti dimenticano che il costo orario, usato per calcolare il costo al pezzo, non esiste davvero. E quel numero comincia a essere percepito come "la verità", un numero reale.
Il risultato è catastrofico. Per esempio, qualcuno potrebbe pensare che, riducendo il cycle time di un'operazione da un'ora a 48 minuti, il costo dell'operazione scenda in modo significativo (del 20%), e con lui il costo al pezzo, visto che il costo al pezzo è la somma dei costi delle singole operazioni.
È vero?
Se peso una scatola con tre bilance e danno tre risultati diversi, almeno due finiscono nel cestino.
Io sono un ingegnere: non mi fido di misure che non sono ripetibili e riproducibili.
Il mondo reale è quello che è, a prescindere dalle ipotesi che fate quando costruite un modello semplificato. L'organizzazione, cioè la vostra azienda, deve pagare le persone che vengono a lavorare ogni giorno, l'affitto, i materiali, i servizi che compra. Esattamente come fate voi.
Questi costi esistono davvero! Il costo del prodotto no.
Possiamo rappresentare l'azienda come un sistema in cui:
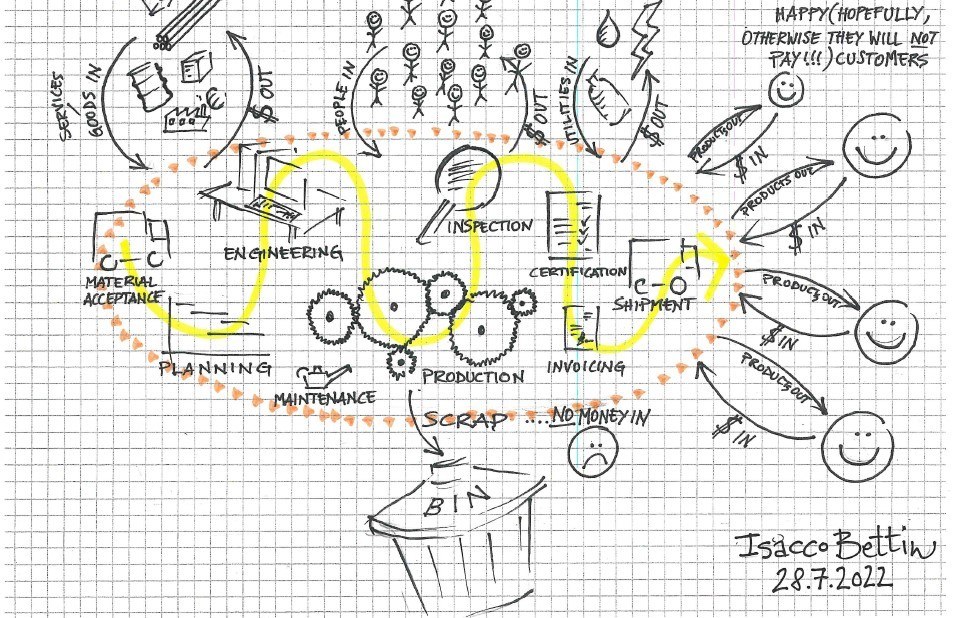
- entrano persone, escono soldi;
- entrano beni e servizi, escono soldi;
- entrano energia e utenze, escono soldi;
- i prodotti finiti vengono venduti ai clienti (attenzione: venduti, non prodotti), ed entrano soldi;
- gli scarti finiscono nel cestino, senza far entrare un euro.
Se i soldi che incassate vendendo i prodotti sono più di quelli che spendete, bene. Altrimenti siete nei guai. Molto semplice.
Questo significa che, se volete aumentare il margine, le strade sono poche:
- vendere lo stesso numero di prodotti a un prezzo più alto (con le stesse persone, gli stessi beni e servizi, le stesse utenze);
- vendere lo stesso numero di pezzi allo stesso prezzo con meno persone (cioè licenziare qualcuno, o non sostituire chi se ne va);
- vendere più pezzi con le stesse persone (se il mercato è disposto a comprarne di più da voi);
- vendere gli stessi pezzi comprando meno beni e servizi, oppure negoziando prezzi più bassi;
- produrre meno scarti;
- usare meno energia per produrre gli stessi pezzi.
D'altra parte, se licenziate il vostro direttore generale e ne assumete uno che costa il doppio, i costi dell'organizzazione aumentano. Se non riuscite a vendere a prezzi più alti, o a vendere più pezzi, o a ridurre quantità e prezzi di beni e servizi, il vostro margine calerà inesorabilmente. (Chiedete ai vostri controller come considererebbero nel costo del prodotto un direttore generale da 500.000 € l'anno al posto del precedente da 250.000 €: vedrete se sanno rispondere!)
Ora la domanda è: se riducete il tempo di un'operazione da 60 a 48 minuti, state davvero aumentando i margini? Cioè, dall'altro lato: il costo si è ridotto? La risposta è semplice:
- se questo vi permette di vendere (non di produrre!) più pezzi allo stesso prezzo, sì;
- se vi permette di liberare persone dall'azienda (ricordate: qui parliamo dell'azienda intera), sì;
- se così facendo comprate meno beni e servizi, o consumate meno energia, sì.
Quindi, se questo miglioramento non aumenta la produttività dell'intero sistema, e non solo della macchina che stiamo guardando, o se non vi permette di liberare persone… il vostro costo resterà lo stesso.
E attenzione, perché se come risultato di questo "miglioramento"…
- usate più materiali di consumo…
- sovraccaricate le macchine…
- scartate più pezzi…
…allora i costi aumenteranno, invece di diminuire!
In altre parole: se quell'operazione era IL bottleneck dell'intero sistema (dal ricevimento materiali al prodotto venduto, compreso tutto ciò che sta nel value stream della vostra azienda), ridurne il cycle time avrà un impatto enorme sui costi. Altrimenti, se non era il bottleneck, nel migliore dei casi il miglioramento non avrà alcun effetto, e nel peggiore il "miglioramento" farà solo aumentare i costi.
Ricordate che l'azienda è un sistema: è forte quanto il suo anello più debole.
E ricordate anche che ogni sistema ha UN SOLO bottleneck! Quindi, se migliorate un processo solo perché vedete del "potenziale", è statisticamente probabile che non stiate lavorando sul vostro bottleneck.
Concentratevi su ciò su cui dovete davvero concentrarvi!